





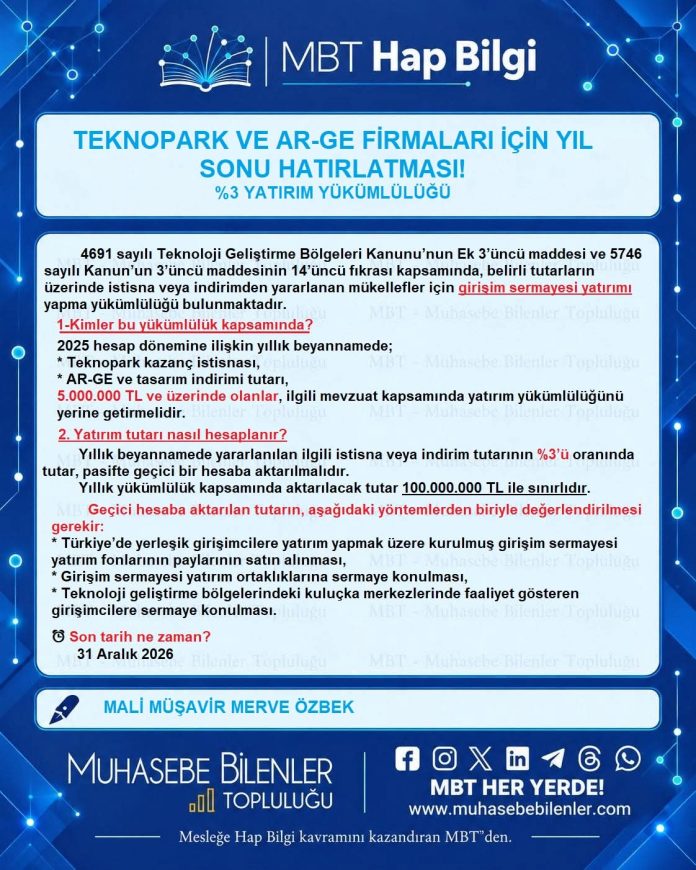

TEKNOPARK VE AR-GE FİRMALARI İÇİN YIL SONU HATIRLATMASI
%3 YATIRIM YÜKÜMLÜLÜĞÜ
4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu’nun Ek 3’üncü maddesi ve 5746 sayılı Kanun’un 3’üncü maddesinin 14’üncü fıkrası kapsamında, belirli tutarların üzerinde istisna veya indirimden yararlanan mükellefler için girişim sermayesi yatırımı yapma yükümlülüğü bulunmaktadır.
1-Kimler bu yükümlülük kapsamında?
2025 hesap dönemine ilişkin yıllık beyannamede;
* Teknopark kazanç istisnası,
* AR-GE ve tasarım indirimi tutarı
5.000.000 TL ve üzerinde olanlar, ilgili mevzuat kapsamında yatırım yükümlülüğünü yerine getirmelidir.
2-Yükümlülük nasıl hesaplanır?
Yıllık beyannamede yararlanılan ilgili istisna veya indirim tutarının %3’ü oranında tutar, pasifte geçici bir hesaba aktarılmalıdır.
Yıllık yükümlülük kapsamında aktarılacak tutar 100.000.000 TL ile sınırlıdır.
Örnek:
Yıllık beyannamede 10.000.000 TL teknopark kazanç istisnasından yararlanan bir işletmenin yükümlülüğü:
10.000.000 TL × %3 = 300.000 TL
3-Ayrılan tutar nasıl değerlendirilir?
Geçici hesaba aktarılan tutar, mevzuatta belirtilen yatırım araçlarıyla değerlendirilmelidir. Bunlar:
* Türkiye’de yerleşik girişimcilere yatırım yapmak üzere kurulmuş girişim sermayesi yatırım fonlarının paylarının satın alınması,
* Girişim sermayesi yatırım ortaklıklarına sermaye olarak konulması,
* Kuluçka merkezlerinde faaliyette bulunan diğer girişimcilere sermaye olarak konulmasıdır.
Son tarih ne zaman?
31 Aralık 2026
Yükümlülük yerine getirilmezse ne olur?
Yatırım yükümlülüğünün mevzuatta belirtilen şartlara uygun şekilde yerine getirilmemesi durumunda, ilgili AR-GE ve tasarım indirimi veya teknopark kazanç istisnasının %20’si ilgili yılda uygulanamaz. Bu nedenle zamanında alınmayan vergiler, vergi ziyaı cezası uygulanmaksızın tarh edilir.
SMMM MERVE ÖZBEK