




ŞİRKETLERDE HUZUR HAKKI ÖDEMESİ
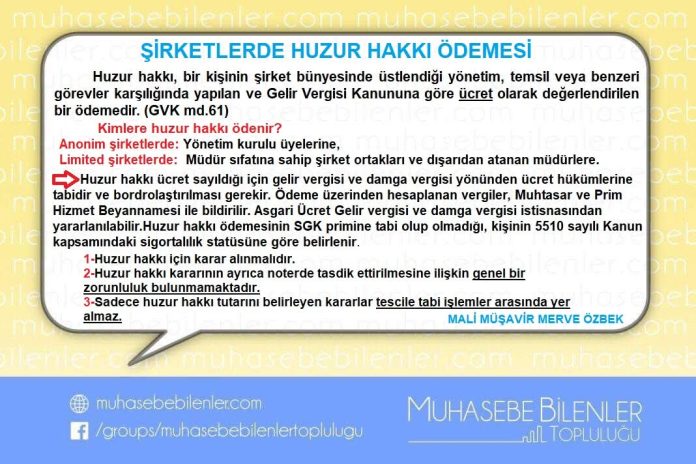
Huzur hakkı, bir kişinin şirket bünyesinde üstlendiği yönetim, temsil veya benzeri görevler karşılığında yapılan ve Gelir Vergisi Kanununa göre ücret olarak değerlendirilen bir ödemedir. (GVK md.61)
Kimlere huzur hakkı ödenir?
Anonim şirketlerde: Yönetim kurulu üyelerine,
Limited şirketlerde: Müdür sıfatına sahip şirket ortakları ve dışarıdan atanan müdürlere.
Huzur hakkı nasıl vergilendirilir?
Huzur hakkı ücret sayıldığı için gelir vergisi ve damga vergisi yönünden ücret hükümlerine tabidir.
Ödeme yapılırken;
· Huzur hakkı gelir vergisi ve damga vergisine tabidir.
· Gelir vergisi, ücretlerde uygulanan artan oranlı tarife üzerinden hesaplanır.
· Huzur hakkının aynı ay içinde alınan diğer ücretlerle birlikte değerlendirilmesi halinde kümülatif ücret matrahı dikkate alınır.
· Huzur hakkı, ücret kapsamında değerlendirilir ve bordrolaştırılması gerekir.
· Ödeme üzerinden hesaplanan vergiler, Muhtasar ve Prim Hizmet Beyannamesi ile bildirilir.
· Huzur hakkının asgari ücret seviyesinde olması halinde, şartları sağlanıyorsa asgari ücret gelir vergisi ve damga vergisi istisnasından yararlanılabilir. Ancak bu durum bildirim yükümlülüğünü ortadan kaldırmaz.
· Huzur hakkı ödemesinin SGK primine tabi olup olmadığı, kişinin 5510 sayılı Kanun kapsamındaki sigortalılık statüsüne göre belirlenir.
1-Huzur hakkı için karar alınmalı
Alınan kararın şirketin ilgili karar Defterine usulüne uygun şekilde kaydedilmesi ve imzalanması gerekir. Burada amaç, yapılan ödemenin hangi karara dayanarak yapıldığının şirket kayıtlarından açıkça ortaya konulabilmesidir.
2-Huzur hakkı kararının ayrıca noterde tasdik ettirilmesine ilişkin genel bir zorunluluk bulunmamaktadır.
3-Huzur hakkı kararının ticaret sicilinde tescili gerekir mi?
Sadece huzur hakkı tutarını belirleyen kararlar tescile tabi işlemler arasında yer almaz.
Asgari ücret istisnası uygulanır mı?
Huzur hakkı ücret sayıldığı için, şartların bulunması halinde ücretlere ilişkin asgari ücret gelir vergisi ve damga vergisi istisnasından yararlanılabilir. Huzur hakkının asgari ücret seviyesinde olması, vergi çıkmaması sonucunu doğurabilir; ancak ödeme ücret niteliğini ve buna bağlı bildirim yükümlülüklerini ortadan kaldırmaz.
Ayrıca kişinin aynı ay içerisinde başka ücret ödemeleri bulunuyorsa, asgari ücret istisnasının uygulanması toplam ücret ödemeleri dikkate alınarak değerlendirilmelidir
· 01.01.2022 tarihinden itibaren yapılan ücret ödemelerine uygulanmak üzere, hizmet erbabının ödemenin yapıldığı ayda geçerli olan asgari ücretin aylık brüt tutarından işçi sgk primi ve işsizlik sigorta primi düşüldükten sonra kalan tutarına isabet eden ücretleri gelir vergisinden istisna edilmiştir.
· Hizmet erbabının birden fazla işverenden ücret alması hâlinde istisna sadece en yüksek olan ücrete uygulanacaktır.
SMMM Merve Özbek