




Hizmet ithalatı ile Mal ithalatında Beyan Yeri Karıştırılmamalı
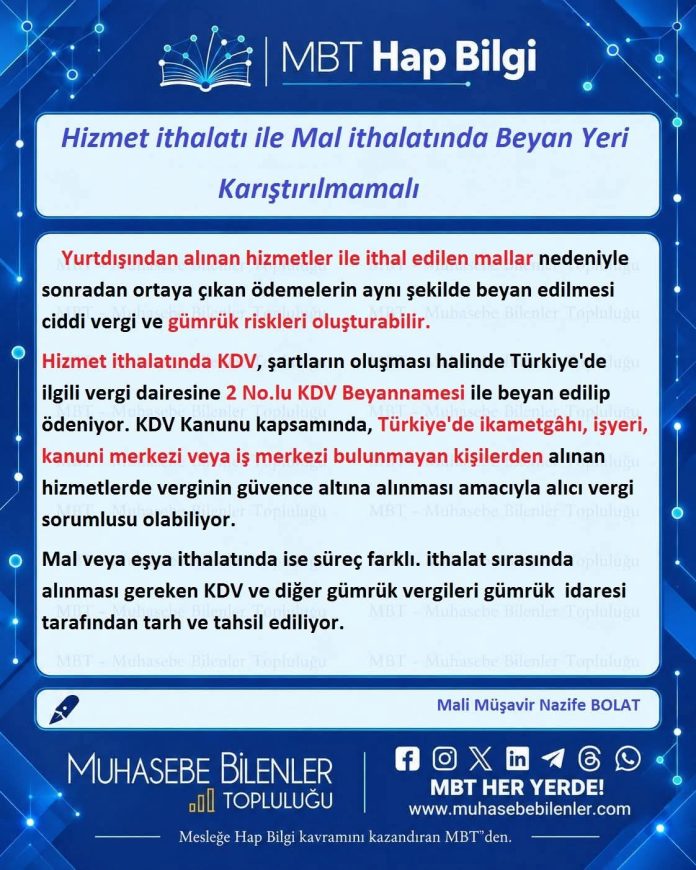
Yurtdışından alınan hizmetler ile ithal edilen mallar nedeniyle sonradan ortaya çıkan ödemelerin aynı şekilde beyan edilmesi ciddi vergi ve gümrük riskleri oluşturabilir.
Hizmet ithalatında KDV, şartların oluşması halinde Türkiye’de ilgili vergi dairesine 2 No.lu KDV Beyannamesi ile beyan edilip ödeniyor. KDV Kanunu kapsamında, Türkiye’de ikametgâhı, işyeri, kanuni merkezi veya iş merkezi bulunmayan kişilerden alınan hizmetlerde verginin güvence altına alınması amacıyla alıcı vergi sorumlusu olabiliyor.
Mal veya eşya ithalatında ise süreç farklı. ithalat sırasında alınması gereken KDV ve diğer gümrük vergileri gümrük idaresi tarafından tarh ve tahsil ediliyor.
Mali Müşavir Nazife BOLAT